5 crédits hyper risqués pour tes finances
Quand une dépense imprévue te tombe dessus ou que tu as envie de te faire plaisir hors budget, ils savent te séduire… Mais ce sont de vrais red flags ! Katia Finances a répertorié 5 crédits qui sont HY-PER risqués pour ton budget et tes finances : crédit revolving, découvert bancaire, mini-crédits en ligne, paiements en plusieurs fois et carte à débit différé. Tu risques de très vite tomber dans une spirale d'endettement… et d'avoir au final encore davantage besoin d'argent.
1. Le crédit renouvelable
Aussi appelé crédit revolving… La banque met à ta disposition une réserve d'argent, que tu peux utiliser quand tu veux, en une ou plusieurs fois. Chaque mois, tu rembourses une petite mensualité. Au fur et à mesure, la réserve se reconstitue et tu peux continuer de l'utiliser.
C'est très attractif : tu as de l'argent disponible en permanence, comme un puits sans fond, et les mensualités ne sont pas très élevées… Et comme ce type de crédit est souvent proposé directement en magasin ou via une carte de fidélité, tu peux te retrouver à l'accepter presque sans y réfléchir.
Pourquoi c'est un piège ?
La mensualité paraît petite, donc "gérable", mais le coût total est énorme, car les taux d'intérêt sont très élevés.
La réserve se recharge au fur et à mesure. En continuant de piocher dedans, tu entretiens le problème.
Ta dette peut durer des années et il est très difficile de sortir du cycle.
Exemple : tu souscris un crédit revolving de 3 000 € à 20 % avec mensualité minimum sur 6 ans. Tu peux finir par payer près de 5 000 € au total, soit presque le double.
2. Le découvert bancaire autorisé
Généralement pré-approuvé dans ton contrat bancaire, tu n'as aucune démarche à faire : le découvert s'active automatiquement quand ton compte passe dans le rouge.
Cette facilité donne souvent une sensation de souplesse. Tu te dis que ce n'est "que quelques jours dans le rouge", juste le temps que le prochain salaire arrive. Ça te donne l'impression d'une solution simple et sans conséquence… Sauf que tu rentres dans une spirale d'endettement. Et surtout : tous les découverts autorisés ne sont pas gratuits !
Pourquoi c'est un piège ?
Le découvert est souvent banalisé. Pourtant, quand il devient structurel, tu vis chaque mois en déficit et ton salaire est absorbé dès que tu le reçois.
Ce n'est plus un imprévu, c'est un modèle financier fragile : tu es en stress financier constant et tu n'as plus de visibilité sur ton budget réel.
Il est très important de vérifier les conditions de ta banque. Certaines facturent des agios et des commissions d'intervention.
Exemple : un découvert permanent de 1 000 € peut te coûter 150 à 250 € de frais par an, soit plus de 1 000 € en 5 ans… pour "rien".
3. Les mini-crédits rapides en ligne
Certaines banques, néobanques ou organismes de crédit proposent d'emprunter des petites sommes avec des procédures 100 % en ligne, sans rendez-vous physique.
C'est très tentant : la demande se fait très rapidement, tu as peu de justificatifs à fournir, une réponse presque immédiate et l'argent arrive sur ton compte en 24 ou 48 heures.
Pourquoi c'est un piège ?
Le remboursement en quelques mois te donne l'illusion d'une solution simple, car tu ne t'engages pas sur plusieurs années.
En réalité, le délai de remboursement très court et le coût total extrêmement élevé créent une pression énorme.
C'est souvent le début d'une spirale d'endettement, qui t'incite à prendre un second crédit pour réussir à rembourser le premier dans les temps.
Exemple : 800 € empruntés peuvent devenir 1 000 € à rembourser en 3 mois… et 2 000 € si tu dois en reprendre un autre pour t'en sortir.
4. Les paiements en plusieurs fois
Payer tes vacances, ton canapé, ta nouvelle machine à laver, ou même des vêtements en plusieurs fois, sur 2, 3, 4 mois ou plus, c'est super pratique, non ?
Pas vraiment : le fait d'étaler le paiement te donne l'impression que cet achat est abordable, alors que tu ne peux en réalité pas te le permettre. C'est déjà pas une très bonne idée quand c'est gratuit, mais quand il y a des frais, c'est encore pire…
Pourquoi c'est un piège quand c'est payant ?
Les taux sont importants : entre 6 et 20 % de taux annuel effectif global (TAEG).
Ces mensualités s'ajoutent à tes charges fixes mensuelles, ce qui impacte ton budget et ta capacité d'épargne.
Contrairement à un crédit immo, ce paiement en plusieurs fois ne construit rien : ni patrimoine, ni sécurité.
Exemple : tu achètes un canapé et une télévision pour 5 000 € sur 4 ans à 6 %. Tu paies environ 118 €/mois, donc environ 1 416 €/an. Au bout de 4 ans, tu auras payé 5 664 €, dont 664 € de frais, pendant que tes biens auront perdu de leur valeur.
5. La carte à débit différé
Une carte à débit différé, c'est une carte bancaire avec laquelle tu paies tes achats immédiatement… Mais la totalité de tes dépenses n'est prélevée sur ton compte qu'à la fin du mois, ou au début du mois suivant, en une seule fois.
Ça semble simple et confortable : pas d'intérêts à payer, aucune démarche à entreprendre…
Pourquoi c'est un piège ?
Ce n'est pas un crédit officiel… mais un crédit de trésorerie déguisé.
Tu as l'impression d'avoir plus d'argent que réellement disponible et tu es tenté·e de consommer au-delà de tes moyens.
Si ton budget n'est pas parfaitement structuré, le mois suivant devient automatiquement fragile et ça peut entraîner un effet boule de neige.
Exemple : tu dépenses 1 500 € en tout en janvier. Ces 1 500 € sont prélevés d'un coup en février. Si ton budget est déjà serré, cela peut créer un découvert et générer 150 à 250 € de frais sur l'année si la situation devient récurrente.
Pour boucler le mois sans crédit
Replay webinaire · 1 h 30 · 24,90 €
Budget au cordeau, garanti sans charge mentale
Par Léa Lejeune, fondatrice de Plan Cash
Le découvert revient tous les mois ? C'est le signe que ton budget n'a pas de structure. Léa Lejeune déroule la méthode en 3 étapes — diagnostic sur 3 mois, priorités à la Marie Kondo, automatisation —, et un point sur les bonnes et les mauvaises dettes.
Suivre la formation pour 24,90€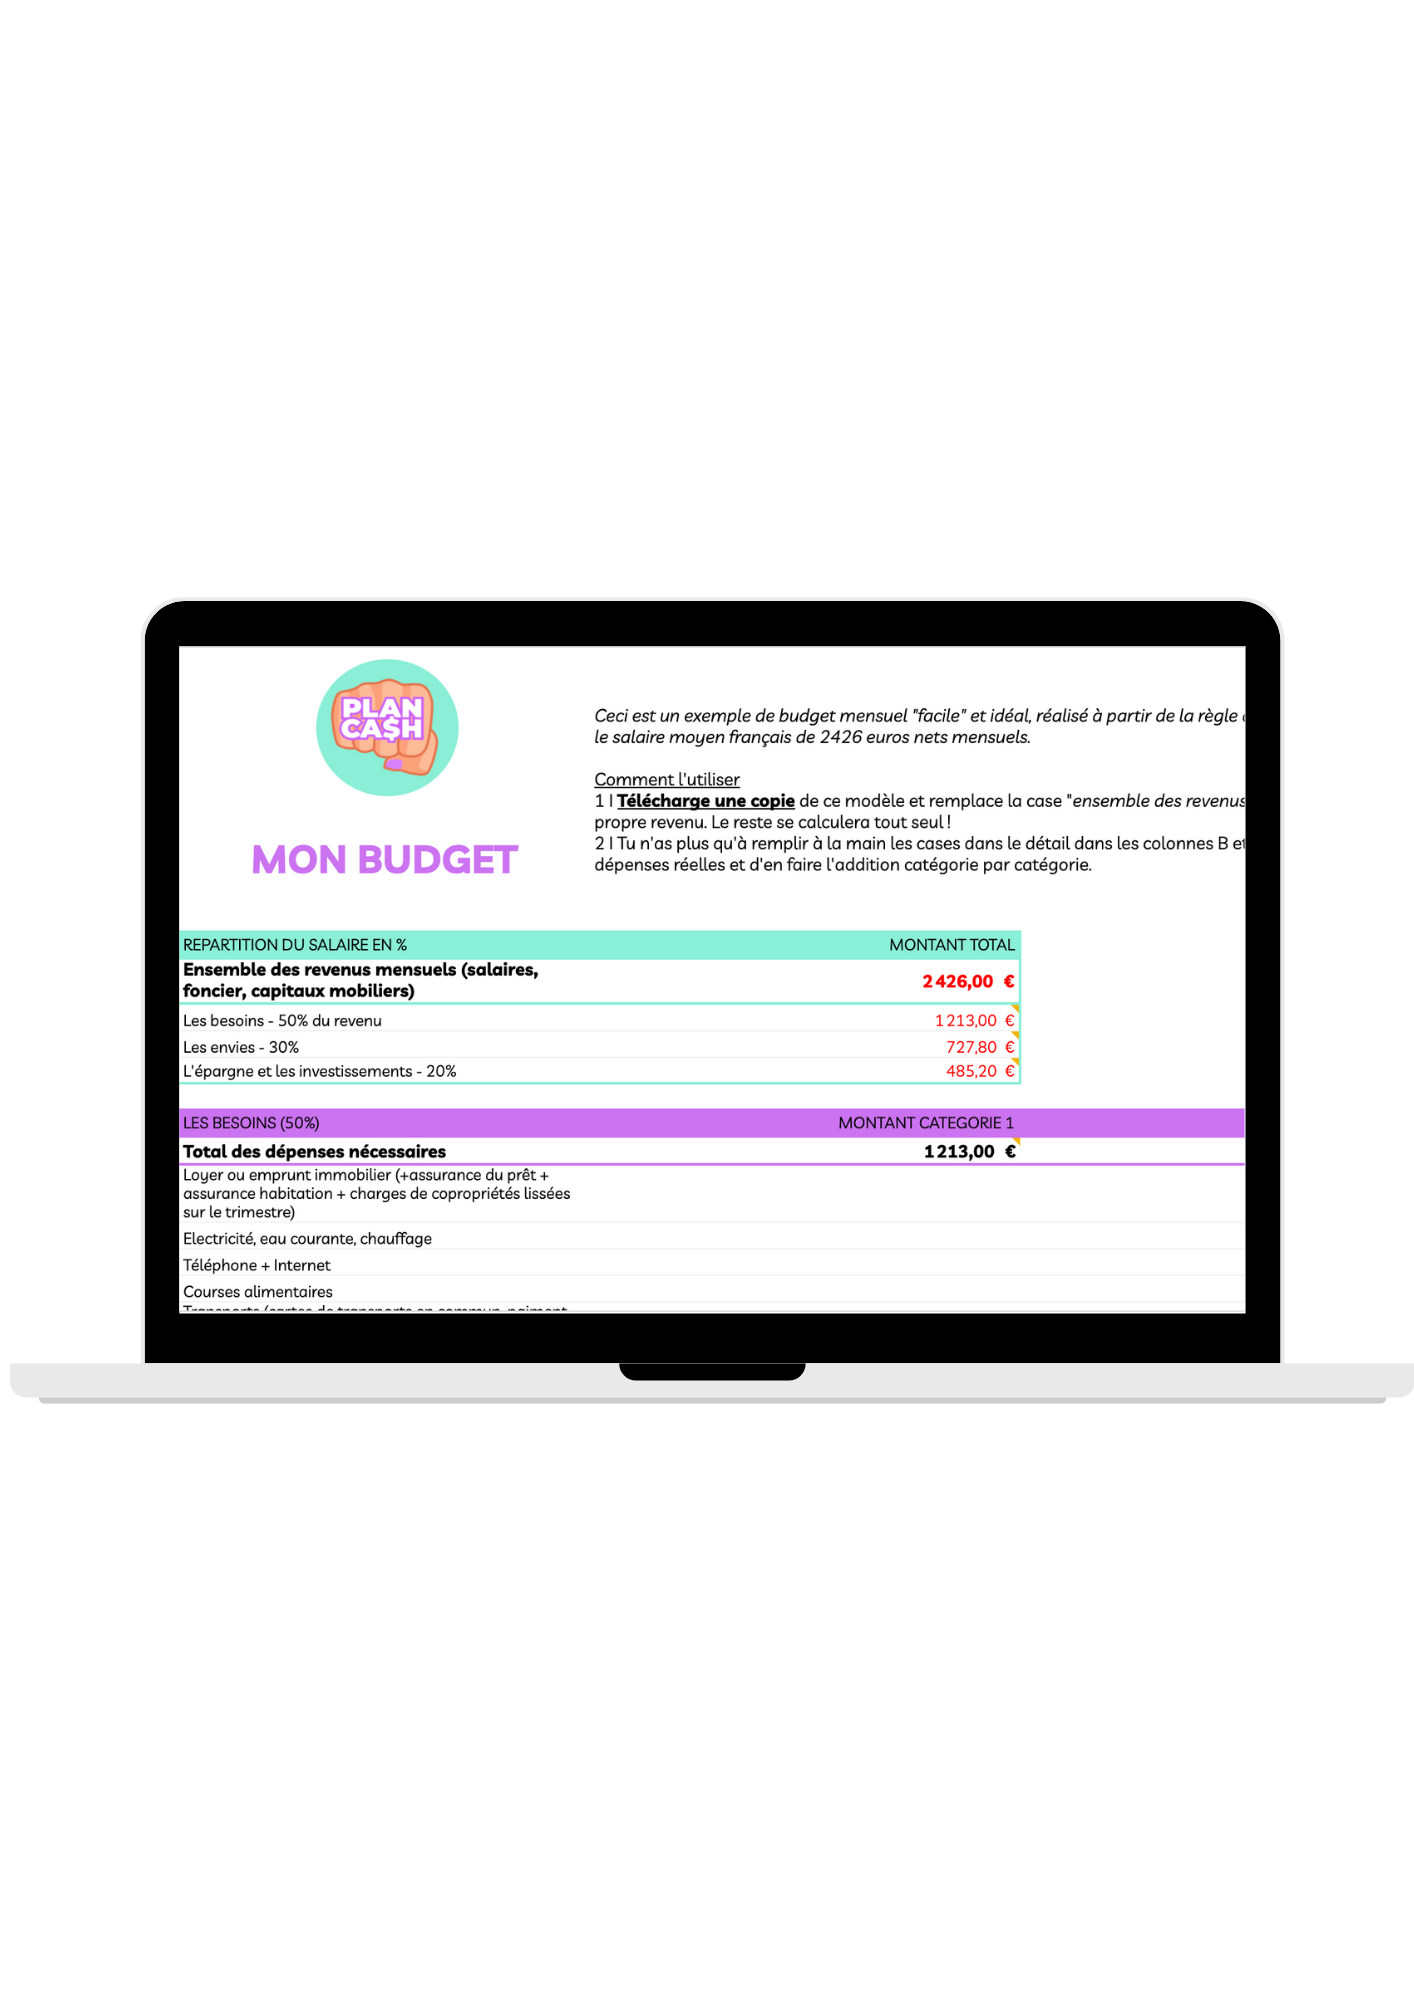
Outil Excel · 5 €
Revenus d'un côté, dépenses de l'autre, les calculs se font tout seuls. Le point de départ pour voir ce que ton budget peut vraiment absorber, avant de signer un paiement en plusieurs fois.
Replay webinaire · 1 h 30 · 24,90 €
Guide de l’investissement pour débutantes
Les crédits coûtent, l'investissement rapporte. Le webinaire part de ton budget et de ta situation réelle, puis fait le tour des produits : assurance-vie, ETF, PEA, immobilier, ce que chacun rapporte et ce qu'il risque.
