Les 6 peurs financières qui t’empêchent d’avancer
Tu angoisses à l'idée d'ouvrir l'application de ta banque, tu as peur du découvert, tu repousses l'ouverture de ton courrier de peur d'y découvrir des factures, tu es pétrifié.e à l'idée de faire un mauvais choix en investissement… ? Voici les 6 peurs financières qui reviennent le plus, et tous nos conseils pour y faire face.
1. Tu n'oses pas regarder tes comptes…
Dans ce cas, il y a sûrement un problème d'ordre psychologique lié à l'argent (non, non, les dépôts sur ton compte ne vont pas augmenter ou baisser si tu ne regardes pas !)
La solution : peut-être en discuter avec la psy si tu as les sous pour, avec des proches sinon… Il faut analyser le poids de ton éducation sur l'argent, parfois les influences judéo-chrétiennes qui pèsent. Débloquer le tabou, car sans résolution, tu ne pourras pas avancer, même avec la "to do list" parfaite, tu resteras bloqué.e…
Tu peux te fixer des objectifs simples : sur ton smartphone, à chaque fois que tu veux ouvrir une application commerciale comme Vinted ou Amazon, impose-toi d'ouvrir ton application bancaire en premier. Fais un lien entre les deux, mets en place un réflexe conditionné.
Et n'oublie pas : les peurs que tu n'affrontes pas deviennent tes limites.
2. T'as peur du découvert ? Brrrr…
Tu as raison d'en avoir peur, c'est rationnel, tu dois t'interdire le découvert absolument !
La solution : si tu as de grosses dépenses qui dépassent ton salaire mensuel, sache que dans le pire des cas, tu peux piocher dans ton épargne de précaution. C'est comme si tu te faisais un prêt à toi-même… Mais évite toujours le découvert car les agios qui l'accompagnent, c'est la banque qui se fait du fric sur ton dos !
Comment construire ton épargne de précaution ?
En tout début de carrière, en mettant un peu d'argent de côté sur le livret A ou sur le LEP. Cette somme doit être liquide (tu peux la retirer quand tu veux) et garantie (ton apport de départ reste indemne). Elle te permet de faire face en cas de pépins.
Dans une version idéale, l'épargne de précaution doit représenter entre 3 et 6 mois de tes dépenses mensuelles. Un peu plus si tu es anxieux ou anxieuse… Ou un peu moins si tu as l'habitude d'investir et que tu maîtrises le risque, surtout si tu es plutôt jeune.
3. Tu laisses traîner les factures par peur de leur montant…
Ce n'est pas si grave cette fois. Pas la peine d'y penser tous les jours.
Tu les ranges dans un tiroir ou une case, toujours au même endroit, et tu te fixes une fois par mois un "money date" avec toi-même, un rendez-vous bloqué dans ton agenda, pour passer toutes tes factures et amendes en revue d'un coup.
Pour que ce ne soit pas trop une corvée, récompense-toi avec des petits chocolats ou une musique que tu aimes bien. Si tu bosses dans le privé, la récompense la plus efficace, c'est de coupler avec les notes de frais : profites-en pour te faire rembourser l'argent que ton entreprise te doit. Ça rend le moment moins insupportable…
4. Phobique du budget et des tableaux Excel, tu ne sais pas combien tu dépenses !
Alors ça, tu n'y couperas pas ! Il faut faire un budget et le refaire à chaque augmentation de salaire, changement de poste, vie en couple, déménagement ou arrivée d'un enfant.
L'idéal est de commencer par faire un budget annuel où tu lisses tes grosses dépenses sur 12 mois, puis de vérifier que tu le respectes bien en testant les chiffres obtenus sur un budget mensuel.
Et si tu n'as aucune idée de tes dépenses concrètes ? Paye tout en carte bancaire pendant un mois et imprime 3 relevés de banque, stabilote par poste de dépenses, ce sera plus clair. Tu verras si tu dépasses dans les loisirs par exemple… ou si tu n'épargnes/n'investis pas tous les mois !
Il faut être sûr.e de virer la somme décidée à chaque fois en début de mois pour ne pas oublier, en automatisant le virement. Dans l'idéal, cette catégorie doit représenter entre 20 et 10 % de ton budget.
Si tu n'arrives vraiment pas à gérer, répartis chaque mois ton argent sur 3 ou 4 comptes bancaires ou enveloppes virtuelles, dont un est réservé aux besoins, soit à tous les virements automatiques incontournables (le loyer, l'électricité, les transports, etc).
Un autre compte, celui avec la carte bleue, te sert aux dépenses courantes relevant des plaisirs comme le sport, les apéros, les vacances et autres.
5. Avec l'investissement en Bourse, j'ai peur de perdre l'argent que j'ai mis des années à économiser…
Oui, c'est un risque ou une possibilité de perdre de l'argent sur le court terme ou le moyen terme en l'investissant en Bourse… C'est un risque qui paraît d'autant plus énorme quand on ne s'y connaît pas, que dans tous les documents financiers ou conseils financiers en France, on est obligé légalement par l'Autorité des marchés financiers (AMF) de préciser le risque de perte en capital qu'il y a dans chaque investissement.
Mais en réalité, en Bourse, si tu t'informes et si tu mets en place les garanties suivantes, tu ne vas pas perdre TOUT ton argent… Tu peux en perdre une partie temporairement si tu fais des mauvais choix… ou si tu retires ton argent avant 5 ou 8 ans, soit avant qu'il ne puisse croître grâce aux intérêts composés et compenser les fluctuations de marchés.
Il faut avoir en tête que le capitalisme rémunère le risque (pas vraiment le travail dur, contrairement à ce qu'on nous répète…). Ainsi, plus tu as peur et plus tu restes dans une position d'attente, moins tu pourras faire fructifier ton argent, toucher des bénéfices et t'enrichir. C'est du temps perdu. Pour augmenter ton capital de départ, il faut donc accepter de prendre des risques mesurés qui te correspondent à toi.
C'est pour ça qu'avant d'investir en Bourse, il faut avoir une épargne de précaution.
Avant de faire un investissement risqué, il faut réfléchir à "l'argent que l'on est prêt à perdre", ça ne veut pas dire qu'on va miser tout sans limite ou qu'on va tout perdre !
Cela veut dire que si jamais on perdait une grosse partie de cet argent (par exemple sur un investissement très risqué comme la cryptomonnaie ou des actions en direct dans une start-up), alors on aurait déjà anticipé cette perte possible… Et ce que l'on a déjà imaginé, on s'est déjà fait à l'idée.
6. Tu as peur de faire le mauvais choix en matière d'immobilier…
Tu as peur d'acheter seul.e… alors que tu pourrais rencontrer ton partenaire dans un an ?! Ou tu as peur d'acheter une vieille maison truffée de vices cachés, voire un appartement en copropriété comprenant plein de mauvaises surprises ?! Comme je te comprends, c'est effectivement ce qui me panique le plus, car le plus gros risque financier que j'ai pris était d'acheter mon appartement dans une copropriété en difficultés… et de découvrir l'ampleur des travaux nécessaires petit à petit, après avoir aménagé…
Les solutions :
Pour le partenaire, tu pourras toujours mettre ton bien en location quelques années et vivre avec lui ou elle… avant que vous ne vous décidiez à acheter votre cocon à 2.
Pour les maisons anciennes : fais venir un diagnostiqueur ou un chef de chantier, visite de jour comme de nuit, et repose-toi sur le droit couplé à une épargne pour les frais d'avocats en cas de pépin. Les vices cachés sont plutôt bien protégés, mais il faut prévoir une somme en rab' pour ta défense si tu penses qu'il y a un risque de mauvaises surprises au moment de l'achat…
Pour les vieux apparts en copro : d'abord, tu n'es pas obligé.e d'acheter : on peut continuer à louer et investir en parallèle pour faire fructifier son argent en SCPI. Ensuite, attention au biais cognitif courant qui nous fait croire que si les problèmes ne sont pas signalés, alors c'est qu'il n'y a pas de problème : "what you see is what you get". N'y crois pas, demande tous les documents, scrute les détails, questionne tes futurs voisins. Pense que ce qui est signalé comme "bon état" est bien, mais que tout ce qui n'est pas signalé peut être un élément sans problème… ou une catastrophe entraînant de coûteux travaux. Tout ce qui n'a pas été récemment vérifié peut conduire à une mauvaise surprise…
Et toi, quelles sont tes plus grandes peurs et phobies en matière d'argent ?
Pour aller plus loin
Replay webinaire · 1 h 30 · 24,90 €
Gérer et planifier son budget sans prise de tête
Par Maeva de @MonBudgetBento
Arrête de compter tes cafés, compte tes charges fixes. Maeva de @MonBudgetBento déroule la méthode : d’où part ton argent, ce que tu veux financer — maison, voyage, enfant, boîte — et quels produits prennent le relais quand l’épargne ne suffit plus. Le café, tu le gardes.
Replay webinaire · 58 min · 24,90 €
Par Léa Lejeune
Même diplômée ou bien payée, tu n'investis pas ? Ce webinaire décortique ce qui te freine : le sexisme systémique, ton milieu d'origine et les biais cognitifs qui faussent nos décisions d'argent (effet Dunning-Kruger, biais d'ancrage, coûts irrécupérables). De quoi changer ton rapport à l'argent avant de passer à l'action.
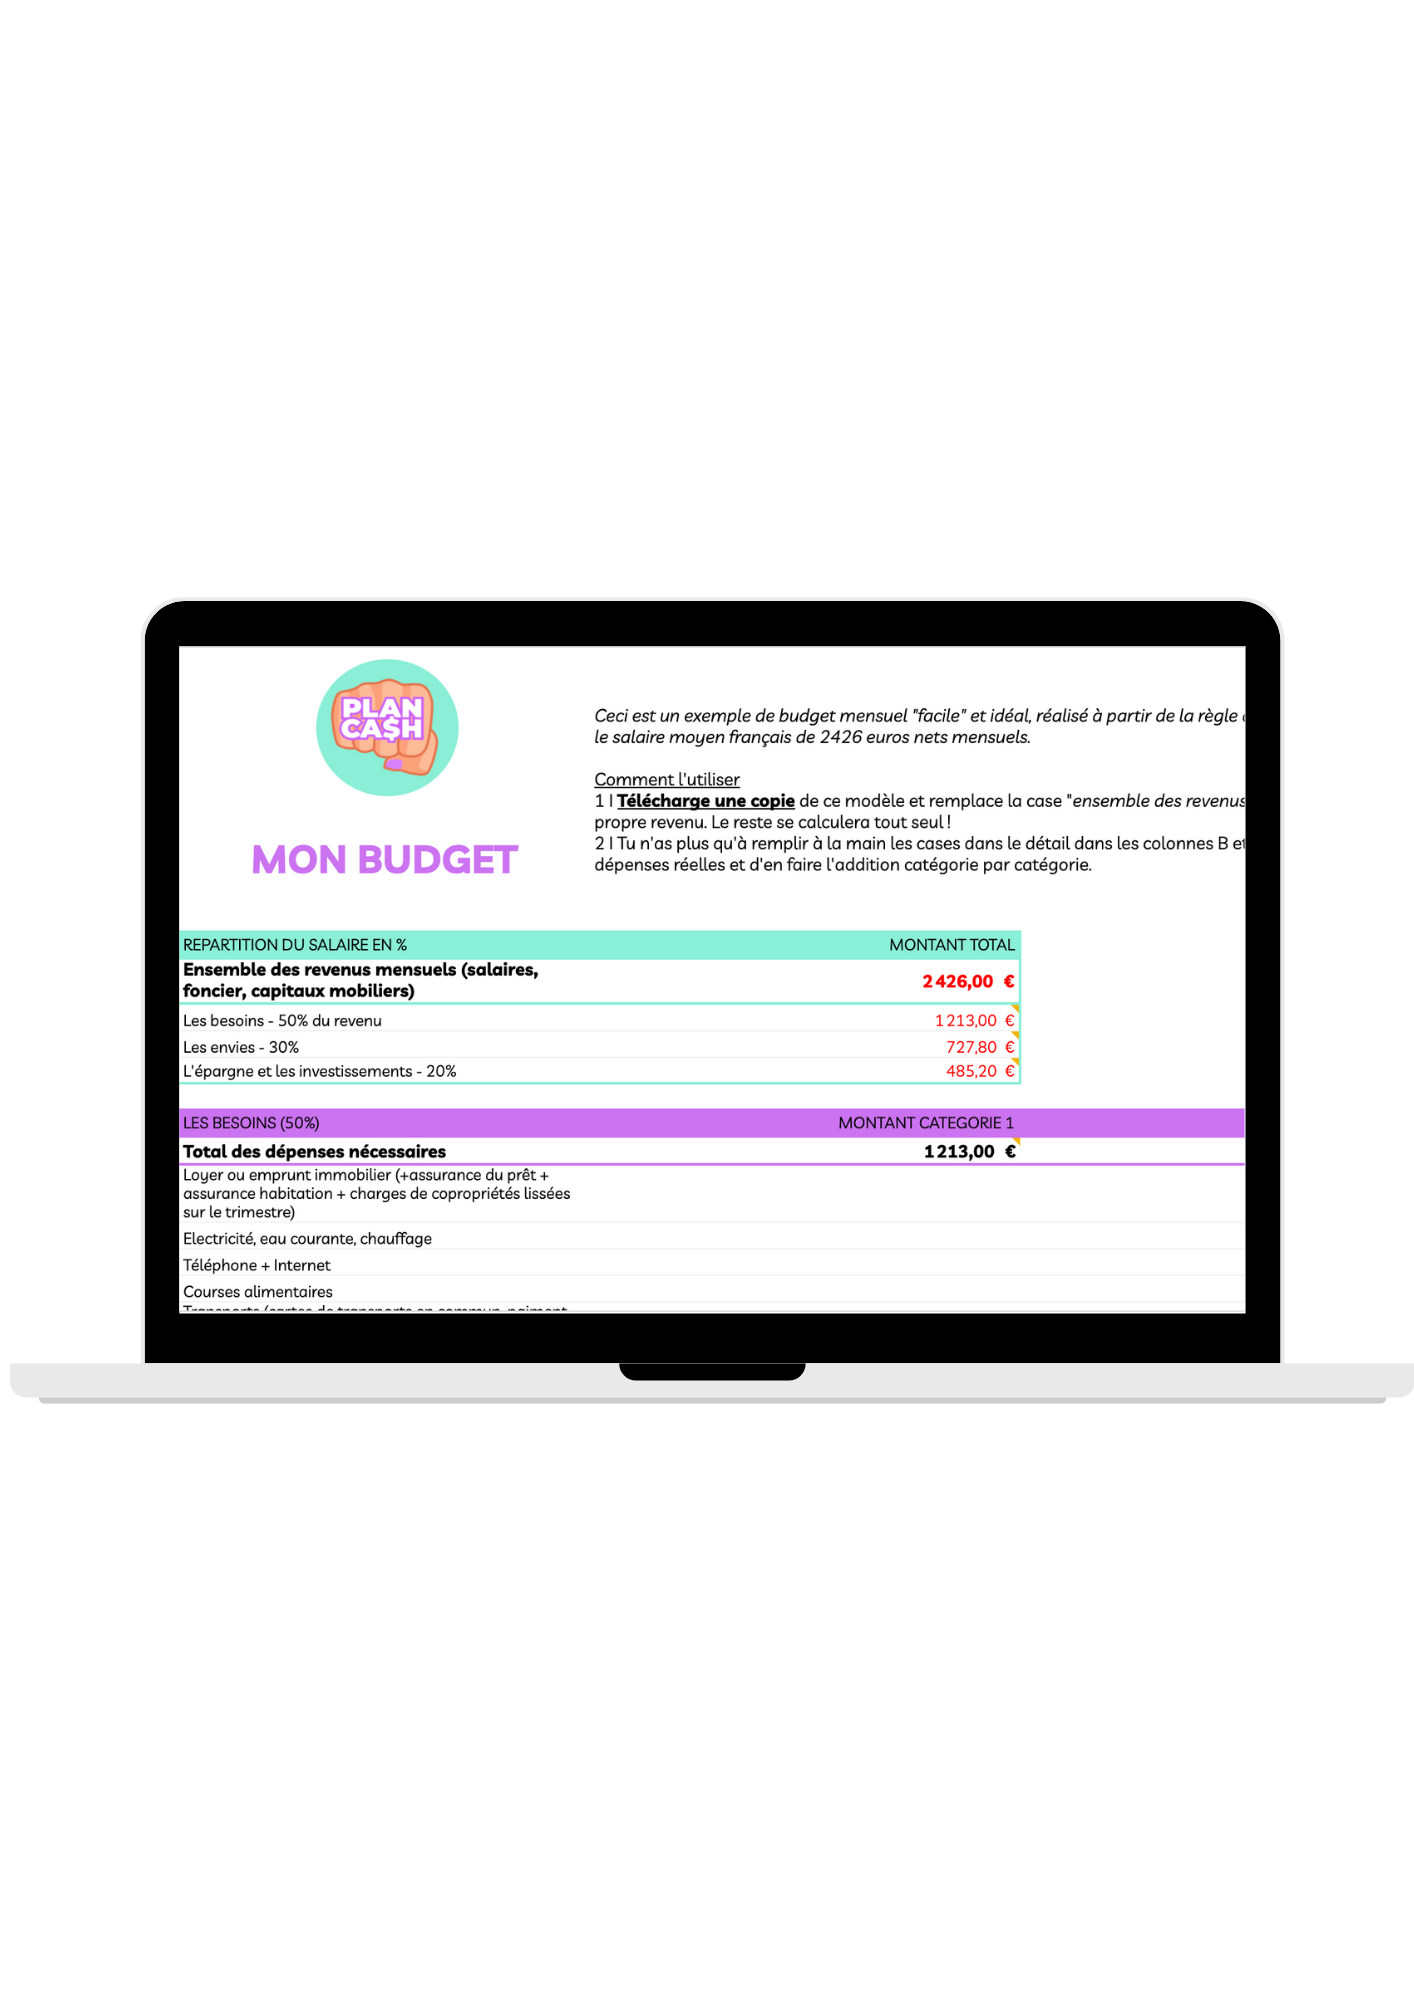
Outil Excel · téléchargement immédiat · 5€
Entre simplement tes revenus et tes dépenses : les calculs se font tout seuls. Le point de départ pour suivre son budget avant de faire grandir son matrimoine.
