Pourquoi il vaut mieux investir qu’épargner ? L’explication avec 2 exemples
C'est LA question qui revient souvent dans nos commentaires : quelle est la différence entre épargner et investir ? Pourquoi ne faut-il pas tout laisser sur un livret A ? On te répond toujours qu'il vaut mieux investir qu'épargner, et on te montre pourquoi avec 2 exemples simples et chiffrés : d'un côté Monica l'épargnante, de l'autre Olivia l'investisseuse. Spoiler : c'est Olivia la grande gagnante… et c'est grâce à la magie des intérêts composés !
1. Monica l'épargnante : 100 € de côté tous les mois sur un compte en banque
Monica épargne 100 € tous les mois sur un compte en banque. 30 ans plus tard, voici le montant total en sa possession :
36 000 € si elle dépose son épargne sur un compte bancaire sans rendement (en réalité, son argent a même perdu de la valeur en raison de l'inflation sur 30 ans…) ;
49 655 € si elle dépose son épargne sur un livret A (sur l'hypothèse d'un rendement moyen de 2 %).
2. Olivia l'investisseuse : 100 € investis tous les mois
Olivia investit 100 € de capital, puis continue à placer 100 € tous les mois. 30 ans plus tard, voici le montant total en sa possession :
76 502 € sur l'hypothèse d'un rendement moyen de 4,5 % (investissement peu risqué) ;
133 385 € sur l'hypothèse d'un rendement moyen de 7,5 % (investissement risqué).
3. Olivia l'investisseuse est la grande gagnante, grâce à la magie des intérêts composés
Les intérêts composés, c'est quand tu perçois des intérêts non seulement sur le capital que tu as directement investi, mais également sur les intérêts déjà perçus.
Par exemple, si l'année 1 tu investis 100 € à 10 %*, alors à la fin de l'année 1, tu auras 110 €, dont 10 € d'intérêts.
L'année 2, tu réinvestis 100 €. À la fin de l'année 2, tu auras perçu 10 % d'intérêts sur tes 200 € de capital investis + sur les 10 € d'intérêts perçus l'année 1, donc : 10 % × (100 € × 2 + 10) soit 21 € d'intérêts cette fois-ci…
*Rendement très élevé et donc risqué (et rare), mais c'est pour faciliter la démonstration mathématique.
4. À retenir sur les intérêts composés
L'ingrédient clé d'un bon investissement est le temps
Investir comporte des risques, notamment de perte en capital. C'est pourquoi il est si important d'envisager son investissement sur plusieurs années, afin de faire face aux fluctuations du marché, et de l'adapter à sa situation.
Le taux de rendement n'est pas fixe
En réalité, il n'existe pas de taux de rendement fixe ou prévisible. Les marchés montent et descendent chaque année… On se repose donc sur des moyennes. Le CAC 40, par exemple, atteint 5,9 % de rendement annuel net moyen entre sa création en 1987 et 2024.
Pour aller plus loin
Replay webinaire · 1 h 30 · 24,90 €
Investir en Bourse, le B.A.-BA
Par Maëlle Caravaca
La Bourse n’est pas un casino réservé aux hommes en costume, c’est un marché avec des règles. La formation les pose : les idées reçues qu’on te sert depuis toujours, comment déterminer ton profil d’investisseuse, quelle enveloppe et quels outils choisir, et l’investissement responsable en premier réflexe.
Replay webinaire - 1h30 - 24,90€ pour beaucoup d'infos. Si t'as besoin d'accompagnement, va voir "la Quicky"...
"C'est décidé, cette année je reprends les bases et j'investis !"
Par Léa Lejeune
Ce webinaire est le plus motivant pour les débutant.e.s car il reprend les bases. Il part de là où tu en es (budget, dettes, épargne de précaution, projets à financer) puis déroule le panorama complet, PEA, compte-titres, assurance-vie, PER, ETF, immobilier locatif, SCPI et cryptos, avec les risques de chacun et le jargon traduit au fur et à mesure. Et surtout les réflexes d'investisseuse sereine : automatiser dès le début du mois, lisser avec le DCA, tenir quand les marchés décrochent, plutôt que jouer au "day trading". 1h30 pour vite tout revoir !
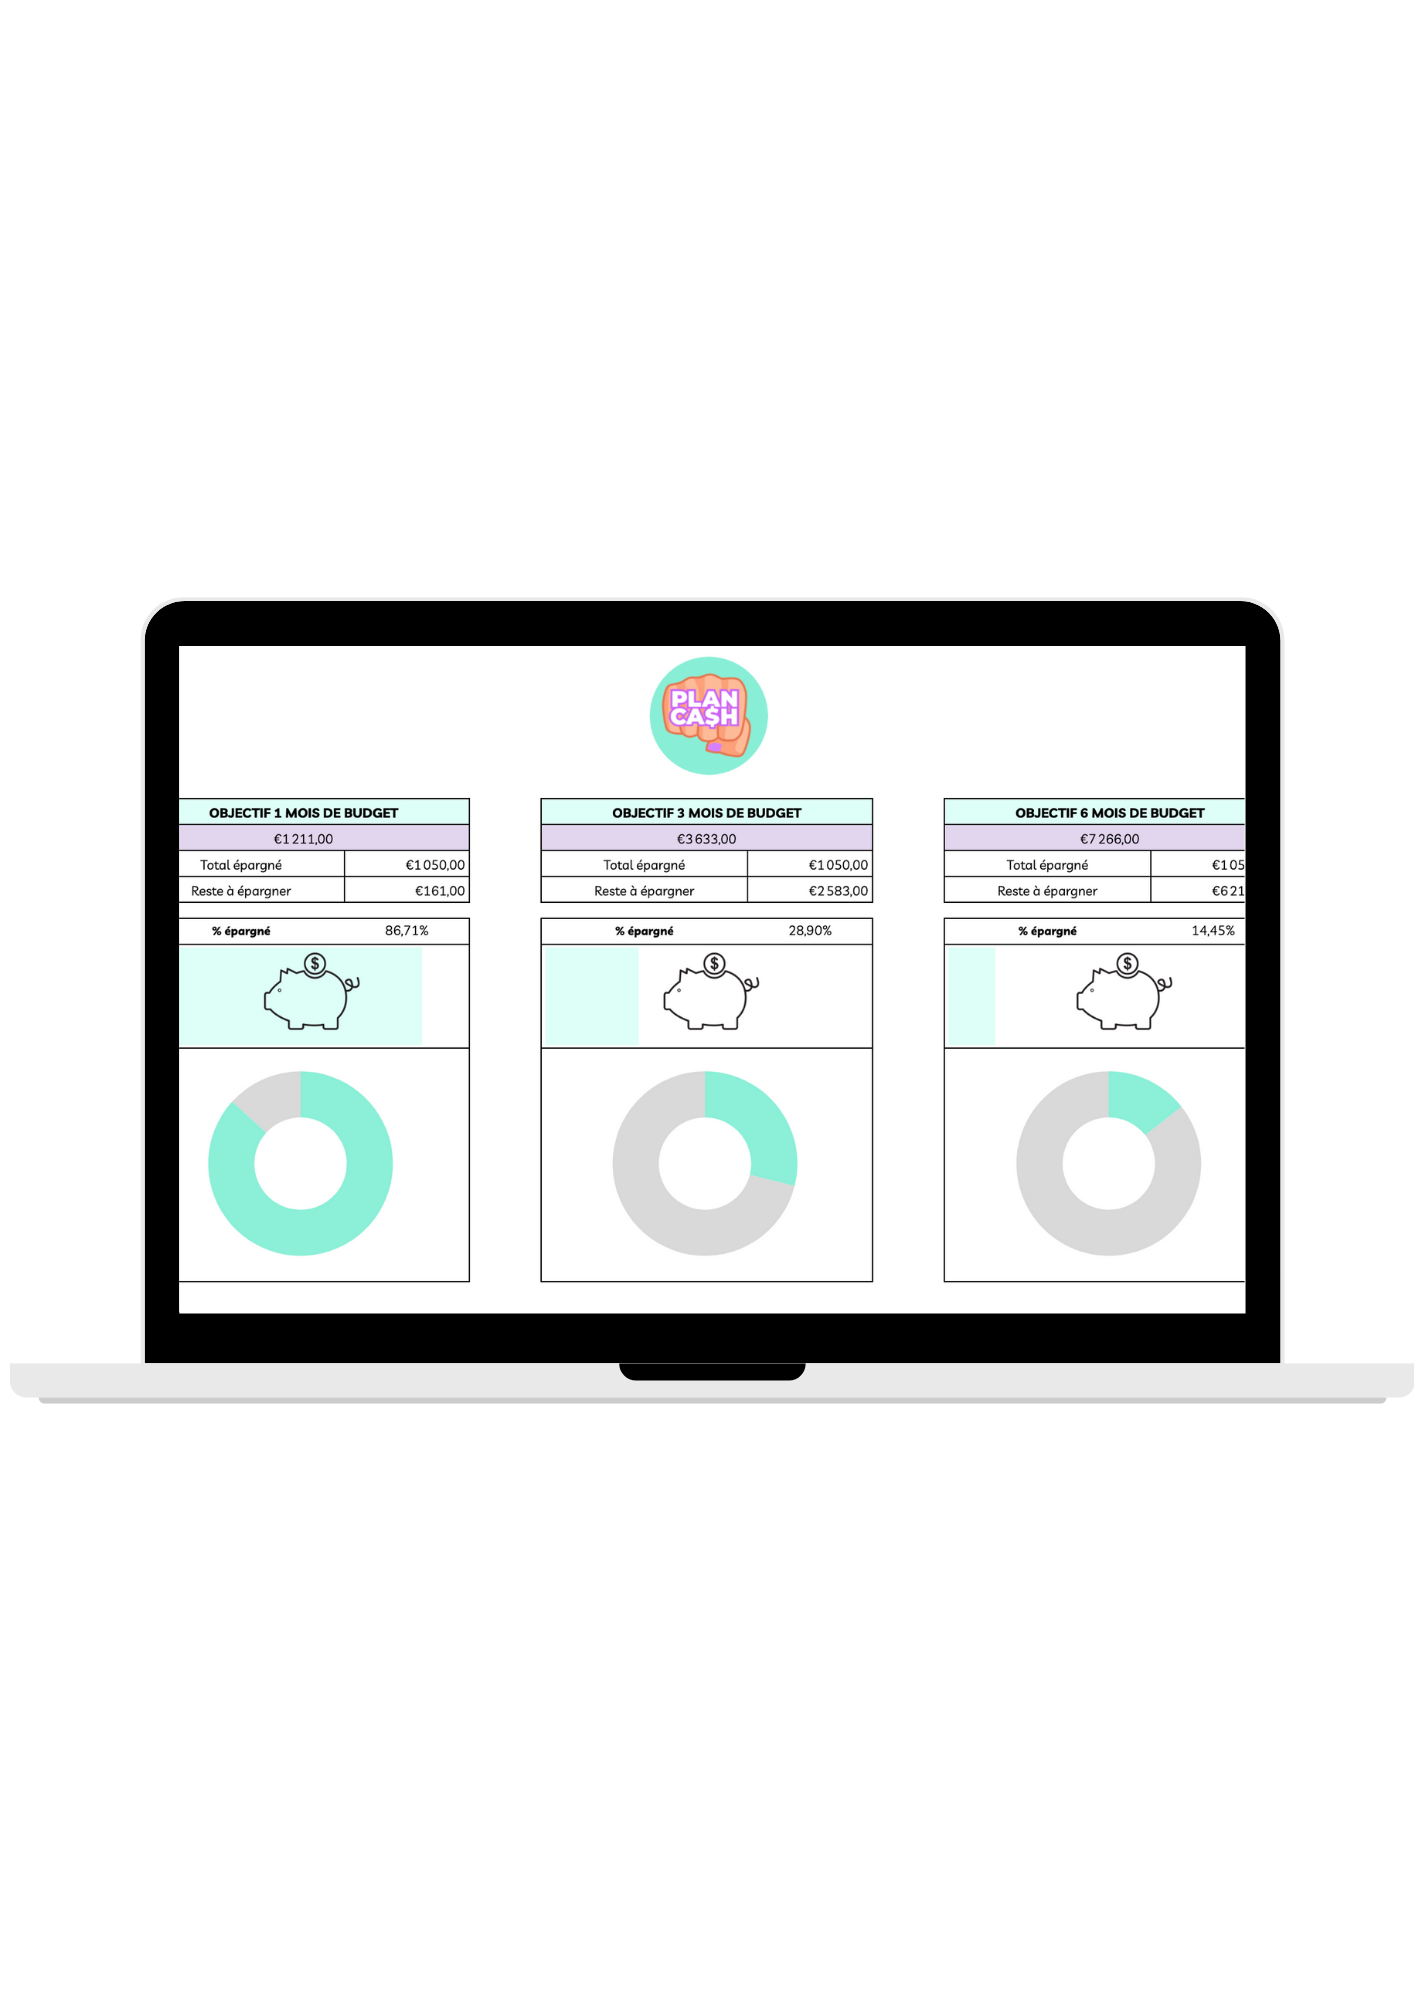
Outil Excel · téléchargement immédiat · 9€
Détermine combien il te faut économiser pour atteindre 1, 3 ou 6 mois d'épargne de précaution, et en combien de temps tu peux y arriver.
