Toutes les façons de bien compléter ta retraite... Si t'en as marre qu'elle soit menacée !
Avant de rentrer dans le vif du sujet, rappel des règles complexes de la retraite par répartition :
L'âge de départ à la retraite est fixé (pour le moment…) à 64 ans pour les Gen Y et Z. Pour partir à taux plein à cet âge-là, il faut avoir validé 172 trimestres... Si ce n’est pas le cas, vous devrez sûrement repousser son départ jusqu’à 67 ans pour éviter la décote.
Dans le privé, le montant de la retraite de base est calculé à partir des 25 meilleures années de salaire.
La pension de réversion, réservée aux personnes mariées, permet au conjoint survivant de toucher 54 % de la retraite de base que percevait ou aurait perçue son conjoint décédé. Mais attention : si vous vous remariez après le décès de votre ex-mari... ben vous n'y aurez plus droit !
Les mères peuvent obtenir une surcote allant jusqu'à 8 trimestres par enfant.
S'il vous manque 20 trimestres dans une carrière, vous perdez 25% du montant de votre retraite.
Si vous n'occupez aucun emploi entre le 1er janvier et le 31 décembre d'une année, vous ne cotisez aucun trimestre et perdez donc une année entière de retraite. Attention au calendrier avant de partir en année sabbatique !
Le temps partiel est pénalisant, mais on peut corriger cet effet sur le moment en cotisant sur une « base temps plein » avec son employeur ou en solo. C'est une négociation à mener quand on passe à temps partiel.
Il y a tellement de règles et de calculs précis avec la retraite par répartition à la française, qu'on en oublie toujours une... Voire plusieurs ! Donc si tu as peur d'être passé.e à côté, il faut te tourner vers les autres solutions...
Investir dans une enveloppe dédiée, comme le PER
Le PER c'est le placement presque incontournable, le cadeau à faire au futur soi-même... pour investir pour la retraite en complément du système par répartition ET pour payer moins d'impôts ! Il permet une réduction fiscale encore plus importante si on est imposé au-dessus de 30%. C’est aussi une bonne idée pour…
Pour avoir de l'argent bloqué, et ne jamais être tenté d'y toucher !
Pour prendre des risques maintenant avec son argent... et les diminuer à l'approche des vieux jours.
Pour en déléguer la gestion à des expert.e.s.
Pour compléter la retraite des entrepreneur.e.s, des free-lance, des carrières hachurées, etc.
Investir en Bourse avec n'importe quel autre dispositif de long terme...
Le PER est un bon outil pour préparer sa retraite, mais ce n'est certainement pas le seul ! N'importe quel investissement de long terme en Bourse peut être une manière de compléter ses revenus à la retraite... Si on investit une ou quelques centaines d'euros tous les mois sur une assurance-vie, un PEA ou un plan d'épargne d'entreprise, on capitalise déjà. Si on garde le cap, qu'on ne réduit jamais ses investissements, alors on s'enrichit sur le long terme grâce aux intérêts composés.
Si vous n'êtes pas imposé.e à plus de 30% et que vous n'êtes pas entrepreneur.e, alors les autres outils vous conviendront très bien :
L'assurance-vie permet une réduction fiscale au bout de 8 ans et est très pratique pour transmettre de l'argent à sa famille. Elle repose souvent sur une gestion déléguée.
Le PEA permet d'investir dans les entreprises européennes et françaises ou les ETF, en les choisissant soi-même, et il ouvre droit à une réduction fiscale au bout de 5 ans seulement, si on ne le casse pas avant.
Le compte-titre est soumis à un impôt sur les gains tout le temps, la fameuse flat tax passée à 31,4%, mais il permet d'investir dans des actions ou ETF à l'international.
Investir dans un logement en locatif pour toucher un petit complément...
Souvent, quand on entend parler d'investissement immobilier locatif sur les réseaux, ce sont des personnes qui cherchent à construire un gros patrimoine et vivre uniquement de l'immobilier... Pourtant, un investissement modeste dans l'immobilier, un petit 2 pièces bien loué à un étudiant ou jeune actif par exemple, peut être un formidable atout pour compléter chaque mois le montant insuffisant de sa retraite.
L'idéal est d'acheter et de commencer la location quand on est encore actif pour que tout soit prêt pour la retraite et en tirer quelques centaines d'euros bonus tous les mois, libres de frais hors taxe foncière. Mais pour cela, il faut tout de même avoir un petit pécule de côté, l'équivalent des frais de notaire pour investir dans ce bien, surtout en ce moment alors que les taux d'intérêts sont remontés !
Pour aller plus loin… (retraite)
Replay webinaire - 1h15 - Gratuit
Comprendre le PER : super pour compléter sa retraite et payer moins d'impôts
Par Léa Lejeune et Félix Rivierre, directeur de l'équipe Conseil de Goodvest
Le 31 décembre n'est pas qu'un réveillon : c'est la date limite pour faire baisser ton impôt de l'année en cours, et le PER est l'un des rares leviers encore disponibles à ce moment-là. Cette masterclass t'explique comment il marche, pour qui il vaut vraiment le coup, comment il s'articule avec ton assurance-vie et ton PEA, et dans quels cas tu peux récupérer ton argent avant la retraite. Gratuite, en partenariat avec Goodvest avec les réponses des questions du public.
Replay webinaire - 1h15 - 24,90€
Héritage et transmission: compenser l’inégalité des mécanismes familiaux
Par Sigourney Gendre, CGP
Les femmes possèdent en moyenne 17 % de patrimoine de moins que les hommes, et l'héritage est l'un des endroits où l'écart se creuse, discrètement, autour d'une table de notaire. Au moment du partage, beaucoup de femmes ne disent rien pour préserver l'entente familiale. Cette masterclass te donne de quoi défendre tes intérêts sans te fâcher avec toute la famille : ce que la loi impose, ce que tu peux décider librement, et comment fonctionnent donations, assurance-vie, démembrement et donation-partage.
Outil Excel à télécharger
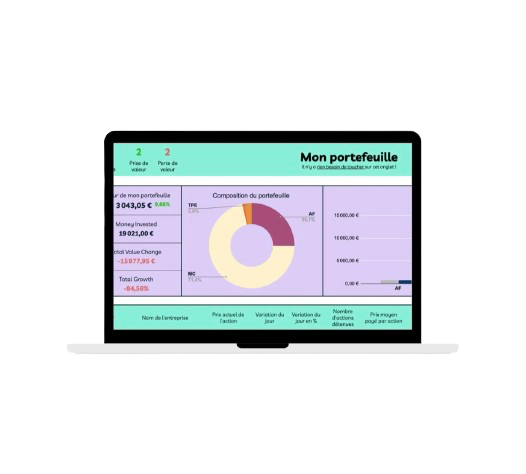
Outil suivi de portefeuille boursier
Par l'équipe Plan Cash
Tu as un PEA, peut-être un compte-titres, et si on te demandait aujourd'hui combien tu as vraiment gagné depuis le début, tu ne saurais pas répondre. Ce tableau de suivi calcule tes plus et moins-values, ton prix de revient moyen, la performance de ton portefeuille et sa répartition réelle, ligne par ligne. Il suit aussi les cours du CAC 40 et du SBF 120, et te sert de simulateur avant de passer un ordre.
