Retraites 39% plus faibles pour les femmes ! Voici comment y remédier
Les pensions de retraite des femmes sont 39 % plus faibles que celles des hommes en France. Comprends pourquoi cet écart existe et comment commencer à t'en protéger.
Nombre de jeunes femmes ne sont pas conscientes de la situation qui les attend à la retraite. Une fois le monde du travail quitté, l'écart entre les pensions de retraite des hommes et des femmes monte à 39% !
Comment est-ce possible ? Vous vous doutez bien que les écarts de salaires entre femmes et hommes pendant la carrière y sont pour quelque chose... À poste équivalent, les femmes gagnent 4,3% de salaire en moins, selon l'Insee. Mais, à l'heure actuelle, les femmes n'ont toujours pas les mêmes postes que les hommes, ni les mêmes horaires. L'écart de salaire global entre les femmes et hommes est donc de 24% dans la société française… Et c’est 24% de cotisations en moins pour la pension de retraite.
De pire en pire avec l'âge
Les Françaises négocient moins leur salaire que les hommes et donc ne voient pas toujours leurs revenus progresser de la même manière. Vient ensuite le moment de fonder une famille et d'accueillir des enfants. Comme les femmes gagnent moins que leurs conjoints dans 75% des cas, ce sont souvent elles qui se sacrifient et arrêtent de travailler, passent à temps partiel ou bien refusent une possibilité d'évoluer dans leur job.
En plus, les femmes investissent moins que les hommes... Elles possèdent une culture financière plus faible et se sentent moins compétentes. Elles voient l'investissement comme un domaine complexe où il faut être aussi fort.e en maths qu'en économie... Fake news !
La retraite = les années privation ?
Alors, loin de se résorber à l'arrivée à la retraite, les inégalités se creusent... Dans une période où ces dames vivent toujours plus longtemps.
S'y ajoute encore une dernière difficulté : on se marie de moins en moins et 1 couple sur 2 divorce. Ce qui fait que de moins en moins de femmes peuvent bénéficier de la pension de réversion de leur (ex) mari. Tu sais, l'équivalent de 54% de la pension de retraite à laquelle aurait pu prétendre leur conjoint s'il n'était pas décédé (et qu'ils étaient mariés)...
Alors pour s'en sortir, il faudra se restreindre côté budget, couper dans les dépenses... C'est pas comme ça qu'on imaginait nos vieux jours !
Mettre en place des solutions pour rester indépendante
Alors que faire pour s'en sortir ? Et limiter les écarts de revenus à la retraite ? D'abord, connaître les règles complexes de calcul des retraites.
Ensuite, investir, par quelque moyen que ce soit, car tout est bon pour capitaliser et se construire un complément de revenu. Pour certain.e.s, ça passe aussi par l'ouverture d'un Plan épargne retraite ou PER. C'est un système pour investir de l'argent dans une poche dédiée et ne le toucher qu'à la retraite, soit sous forme de rente avec une partie de la somme chaque mois, soit d'un coup pour investir dans l'immobilier par exemple.
Pourquoi investir dans un PER ?
Son avantage majeur est de permettre de défiscaliser une partie de ses revenus actuels chaque année ! Il est donc parfait pour les cadres et les personnes imposées à plus de 30%.
Mais il est aussi utile pour les indépendant.e.s et les auto-entrepreneur.e.s, celles qui changent régulièrement de situation professionnelle... Et celles qui sont tentées de piocher des sous dans leur assurance-vie (car le PER est bloqué).
Pour aller plus loin… (retraite)
Replay webinaire - 1h15 - Gratuit
Comprendre le PER : super pour compléter sa retraite et payer moins d'impôts
Par Léa Lejeune et Félix Rivierre, directeur de l'équipe Conseil de Goodvest
Le 31 décembre n'est pas qu'un réveillon : c'est la date limite pour faire baisser ton impôt de l'année en cours, et le PER est l'un des rares leviers encore disponibles à ce moment-là. Cette masterclass t'explique comment il marche, pour qui il vaut vraiment le coup, comment il s'articule avec ton assurance-vie et ton PEA, et dans quels cas tu peux récupérer ton argent avant la retraite. Gratuite, en partenariat avec Goodvest avec les réponses des questions du public.
Replay webinaire - 1h15 - 24,90€
Héritage et transmission: compenser l’inégalité des mécanismes familiaux
Par Sigourney Gendre, CGP
Les femmes possèdent en moyenne 17 % de patrimoine de moins que les hommes, et l'héritage est l'un des endroits où l'écart se creuse, discrètement, autour d'une table de notaire. Au moment du partage, beaucoup de femmes ne disent rien pour préserver l'entente familiale. Cette masterclass te donne de quoi défendre tes intérêts sans te fâcher avec toute la famille : ce que la loi impose, ce que tu peux décider librement, et comment fonctionnent donations, assurance-vie, démembrement et donation-partage.
Outil Excel à télécharger
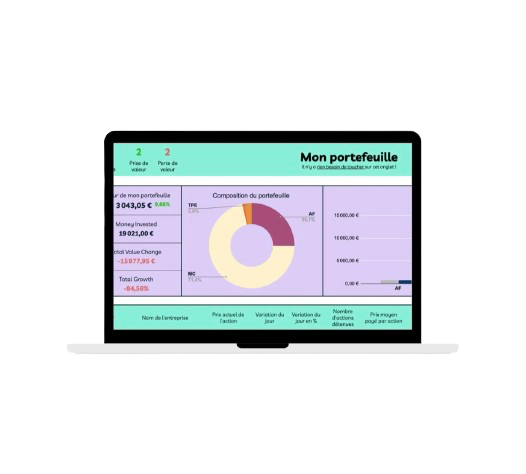
Outil suivi de portefeuille boursier
Par l'équipe Plan Cash
Tu as un PEA, peut-être un compte-titres, et si on te demandait aujourd'hui combien tu as vraiment gagné depuis le début, tu ne saurais pas répondre. Ce tableau de suivi calcule tes plus et moins-values, ton prix de revient moyen, la performance de ton portefeuille et sa répartition réelle, ligne par ligne. Il suit aussi les cours du CAC 40 et du SBF 120, et te sert de simulateur avant de passer un ordre.
